Mostrando las entradas para la consulta deudas familias ordenadas por fecha. Ordenar por relevancia Mostrar todas las entradas

viernes, 30 de octubre de 2026

Positivo: Hay menos saldos atrasados en los hogares

¿Cambio de tendencia? Luego de dos años de alza, bajó la cantidad de deuda atrasada de las familias con los bancos

  • Según un informe privado, la morosidad cayó en septiembre desde 12,8% a 12,2%.
  • Los hogares refinanciaron con las entidades casi 3 billones de pesos.
  • Entre las empresas la mora todavía sigue estancada.
Por Mariando Boettner, publicado por Clarín

Visto en Clarín
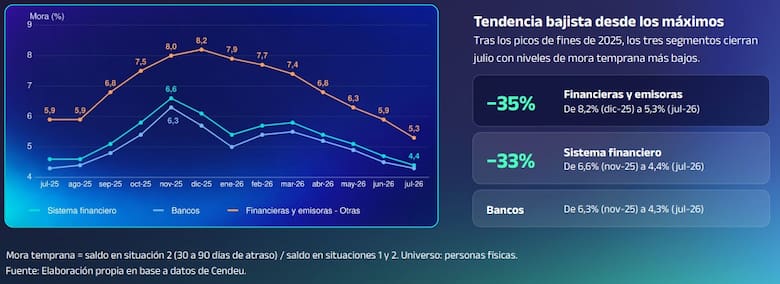
Los datos anticipados del Banco Central dan cuenta de que por primera vez tras dos años seguidos de alza casi sin interrupciones, en septiembre pasado bajó la morosidad que tienen las familias en los préstamos y tarjetas de crédito.

En un mes habría pasado desde 12,8% del total, un número que era récord histórico, hasta 12,2%. Se trata de la primera baja relevante en términos mensuales según la medición que hizo la consultora financiera 1816 y que circuló entre los bancos este jueves.

Otro informe, de Analytica, planteó que hay 15,7 millones de personas con saldos adeudados. También calculó un 12,2% de saldo en mora y, medido como cantidad de personas, un 19,7%. Ambas son consultoras que anticiparon con precisión cada mes el indicador oficial de mora que, semanas después, publica el BCRA.

El atraso de las familias para hacer frente a sus deudas de tarjeta o préstamos personales es uno de los temas de preocupación en el sistema financiero desde hace tiempo...


___________________
NOTA: Las cookies de este sitio se usan para personalizar el contenido y los anuncios, para ofrecer funciones de medios sociales y para analizar el tráfico. Además, compartimos información sobre el uso que haga del sitio web con nuestros partners de medios sociales, de publicidad y de análisis web. Ver detalles.
IMPORTANTE: Todas las publicaciones son sin fines comerciales ni económicos. Todos los textos de mi autoría tienen ©todos los derechos reservados. Los contenidos en los link (vínculos) de las notas replicadas (reproducidas) y/o citadas son de exclusiva responsabilidad de sus autores. Éste blog ni su autor tienen responsabilidad alguna por contenidos ajenos.

sábado, 19 de septiembre de 2026

Proyectos en el Congreso por el tema Mora, Endeudamiento familiar e Impagos

Mora: el Congreso acumula 60 proyectos para regular el crédito y las fintech advierten por el impacto

Las iniciativas buscan regular las tasas de interés; desde el sector aseguran que el pico de impagos quedó atrás
Por Melisa Reinhold, publicado por La Nación

Visto en La Nación
En el Congreso se fueron apilando estos meses distintos proyectos para intentar combatir la mora. Entre iniciativas que le quieren poner tope a las tasas de interés, incentivan las reestructuraciones forzosas, buscan fijar nuevas condiciones, crear nuevos regímenes penales o de suspensión de cobros. Al momento, hay unas 60 propuestas que se presentaron ante la Comisión de Finanzas que intervendrían en el otorgamiento del crédito.

Los datos los recolectó la Cámara Argentina Fintech, que mira con preocupación cómo en una sola jornada –el 11 de septiembre– se presentaron hasta seis nuevos proyectos. Y el número sube día a día. A pesar de que el 12,9% de las familias no había podido pagar sus deudas a julio de ese año (un aumento de 0,1 puntos frente a la medición pasada), desde el sector aseguran que el pico de impagos fue en febrero de 2025. Es decir, incluso antes de las elecciones legislativas, en momentos en los que los salarios no habían recuperado poder de compra y las cuotas ya no se licuaban por inflación como había ocurrido históricamente en los años anteriores...


Post relacionado:
___________________
NOTA: Las cookies de este sitio se usan para personalizar el contenido y los anuncios, para ofrecer funciones de medios sociales y para analizar el tráfico. Además, compartimos información sobre el uso que haga del sitio web con nuestros partners de medios sociales, de publicidad y de análisis web. Ver detalles.
IMPORTANTE: Todas las publicaciones son sin fines comerciales ni económicos. Todos los textos de mi autoría tienen ©todos los derechos reservados. Los contenidos en los link (vínculos) de las notas replicadas (reproducidas) y/o citadas son de exclusiva responsabilidad de sus autores. Éste blog ni su autor tienen responsabilidad alguna por contenidos ajenos.

viernes, 14 de agosto de 2026

La trampa del Crédito Fácil - Endeudamiento familiar en Argentina

Análisis: Endeudamiento familiar y la revolución fintech en Argentina

En los últimos años, la inclusión financiera en la Argentina experimentó una transformación vertiginosa. La irrupción de las billeteras digitales y las plataformas fintech logró lo que el sistema bancario tradicional postergó durante décadas: democratizar el acceso al crédito para millones de personas que operaban al margen del circuito formal.

Sin embargo, lo que comenzó como una solución de bancarización y agilidad operativa ha derivado en un fenómeno complejo. Hoy, la disponibilidad de dinero a un solo clic de distancia coexiste con tasas de interés sustancialmente más altas que las bancarias, niveles récord de morosidad y un marcado déficit en la educación financiera de los usuarios.

La trampa del Crédito Fácil - Endeudamiento familiar en Argentina
Imagen desarrollada con Gemini AI de Google


1. El Origen del Boom: De la exclusión bancaria al crédito en un clic

Históricamente, conseguir un préstamo en Argentina requería recibos de sueldo, antecedentes crediticios intachables y largas gestiones presenciales. Estas exigencias dejaban fuera a un vasto sector de la población: trabajadores informales, monotributistas de categorías bajas, jóvenes sin historial crediticio y sectores de ingresos medios y bajos.

Las fintech irrumpieron reescribiendo estas reglas mediante:

martes, 29 de julio de 2025

Sobre los Eskenazi, sus negocios y riqueza en Argentina

Cómo los Eskenazi se convirtieron en una de las familias más ricas de Argentina

Por Gerardo Lissardy, publicado por BBC News Mundo

En el registro de visitas a la residencia presidencial de Argentina, algo llamó la atención de los fiscales: el apellido Eskenazi aparecía una y otra vez.

Enrique Eskenazi mantuvo un "estrechos vínculos" con Cristina Fernández y
su marido, Néstor Kirchner. Foto: Presidencia de la Nación Argentina. Vista en BBC
En 2007 hubo 16 ingresos de miembros de esa familia la casa oficial, denominada Quinta de Olivos. Al año siguiente, 18 entradas más. En 2009, otras 22.

Quienes gobernaban el país entonces, y ocupaban la residencia, eran Néstor Kirchner (2003-2007) y su esposa, Cristina Fernández (2007-2015).

La asiduidad de esas visitas que recibían los Kirchner y créditos por millonarios que obtuvieron de un banco de los Eskenazi en 2008 eran indicios de "los estrechos vínculos comerciales y personales" entre las familias, concluiría el fiscal Diego Luciani.

Luciani fue uno de los representantes del Ministerio Público en la causa que acabó con una condena a seis años de cárcel e inhabilitación para ejercer cargos públicos contra Fernández por corrupción, confirmada por la Corte Suprema el mes pasado.

El juicio nunca se centró en los negocios de los Eskenazi, pero colocó a este apellido en medio de una trama de poder y dinero con ribetes de serie de TV.

Ahora, otro misterio tiene a los Eskenazi como protagonistas en una millonaria disputa por el control de acciones de la petrolera argentina YPF, que obtuvieron antes de su estatización.

Y resurge la pregunta de la Quinta de Olivos: ¿cómo llegó hasta aquí esta familia?

Negocios jugosos y bajo perfil

Los Eskenazi poseen el Grupo Petersen, un conjunto de empresas de diversas áreas: ingeniería y construcción, finanzas, agroindustria y servicios urbanos.

lunes, 30 de abril de 2018

La banca en la sombra y la deuda que se paga con deuda

Cómo funciona “la banca en la sombra” y por qué el sistema financiero tiene más deuda de lo que Wall Street quiere que sepas.
Por Cecilia Barría, publicado por BBC Mundo.

Como un elefante haciendo equilibrio, el sistema financiero suele estar expuesto al riesgo. El problema es cuando hay pocas pistas para anticiparse a una eventual crisis.

Y es aún más inquietante cuando existe una intrincada arquitectura financiera que en sus recovecos esconde las semillas de una potencial recesión, como lo que ocurrió con las "hipotecas tóxicas" hace 10 años.

Stock Exchange Snowstorm
"Stock Exchange Snowstorm" de Brian Eden. Vista en Flickr
La foto no pertenece a la nota de BBC
Desde ese momento los bancos quedaron en la mira, y aunque fueron creadas regulaciones para disminuir los riesgos, el peligro de una nueva corrida bursátil no desaparece.

Pero como en los últimos años las tasas de interés han estado bajas y, en consecuencia, el crédito más barato, algunos expertos advierten que el nivel de endeudamiento global en el sistema financiero puede estar incubando las condiciones para una nueva crisis.

"Si yo soy un banco y presto demasiado dinero, lo primero que ocurre es que se produce un boom de crédito. Después, cuando prestaste demasiado y no puedes pagar, viene la crisis", le dice a BBC Mundo Paul Moran, profesor del Instituto de Estudios Bursátiles (IEB).

"El crédito es como las drogas. Te haces adicto a que te presten más y más dinero. Es como la gula, cuando comes demasiado, se infla el sistema de créditos y en cualquier momento explota".

Si fueran "créditos sanos" con respaldo en capital, no tendría por qué ser una mala noticia. El problema, dice Moran, es que existe la "banca en la sombra", conocida en inglés como el "shadow banking".

Es un mercado paralelo, no regulado, donde instituciones no bancarias prestan dinero en condiciones de alto riesgo y alta rentabilidad, como por ejemplo, los fondos de inversión.

Como estos préstamos son transacciones privadas, nadie los controla.

"Deuda que se paga con deuda"

Por ejemplo, un banco le pide crédito a un fondo de inversión para —a su vez— prestarle a una empresa. Pide crédito para dar crédito, pero, ¿qué pasa cuando el banco no tiene cómo pagar?

Si el banco dio como garantía sus bonos, es decir, la deuda de sus clientes, es una transacción peligrosa. Legal, pero peligrosa.

"Deuda que se paga con deuda", advierte Moran, lo que técnicamente se conoce como "garantía adicional o garantía prendaria", un mecanismo financiero que puede estar respaldado en humo.

Como estas operaciones extra bancarias "o en la sombra" no están sometidas a las regulaciones tradicionales, muchas veces no queda registro de la cantidad de dinero que se mueve en esas transacciones.

Son un secreto que puede convertirse en una bomba de tiempo.

Las advertencias

Sobre este riesgo han advertido analistas, bancos centrales y entidades como el Fondo Monetario Internacional (FMI) y el Financial Stability Board (FSB), organismo internacional que monitorea y hace recomendaciones sobre el sistema financiero.

martes, 7 de julio de 2015

Recuerdos de nuestro "pasado" en la crisis griega.

Quienes sufrimos el maldito corralito impuesto en Argentina en 2001 tenemos un recuerdo de lo malo que lo pasamos con aquella crisis. Tristemente en éstos días vemos escenarios "similares" en la crisis griega.

La crisis se convierte en una tragedia sin fin para la clase media y baja de Grecia.
Por Charles Forelle, publicado en The Wall Street Journal.

ATENAS— El año pasado, Grecia parecía levantar cabeza. La economía estaba creciendo, en un cierto punto más rápido que la de Alemania. Los inversionistas internacionales competían por comprar los bonos del gobierno. Los bancos se fortalecían y los políticos hablaban de una “salida limpia” del rescate que llevaba años: no más préstamos, no más dinero, no más revisiones humillantes de los burócratas de Bruselas.

La situación de muchos griegos, sin embargo, iba de mal en peor.

Katerina Papalevizopoulou se había quedado sin trabajo. Su esposo había perdido su empleo como conductor de un camión y manejaba un taxi. Ganó unos 7.000 euros (US$8.000) en 2014, menos que los 9.000 euros del año previo y la mitad de lo que había obtenido en 2008. Adeudan unos 70.000 euros de la hipoteca del apartamento que habitan en la capital griega.

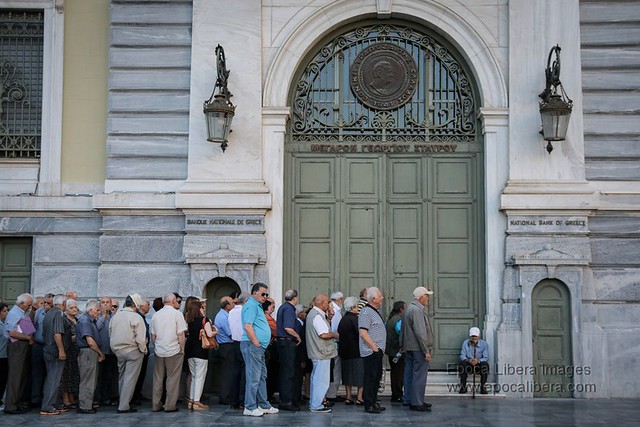
Greek Crisis Pensioners queue outside banks for ration payout
Foto de Epoca Libera. Crisis griega Pensionistas hacen cola fuera de los bancos. Vista en Flickr
La foto no pertenece a la nota en The Wall Street Journal
Vendieron sus anillos de bodas. Enviaron su auto a desguace por 250 euros. Su hijo de 10 años se fue a vivir con sus abuelos fuera de la ciudad. “No quiero que mi hijo presencie esto”, reconoce Papalevizopoulou en su pequeño y atiborrado apartamento. “Si mira mi refrigerador, mi despensa, están vacíos”, dice. Se disculpa porque no tiene nada que ofrecerles a las visitas. “El sacerdote me trae comida”, afirma.

Para muchos griegos, cualquier mejora económica ha sido un espejismo, incluso antes del caos de las últimas semanas. Las deudas se han vuelto más onerosas. Los salarios se han derrumbado, producto de las políticas diseñadas para que los trabajadores griegos se vuelvan más competitivos a nivel internacional. Los servicios sociales han sido recortados para ayudar a cerrar la brecha fiscal. El resultado es que las familias griegas han disminuido su gasto y se han atrasado en el pago de sus deudas.

La consecuencia, después del referéndum del domingo, cuyo resultado según una proyección oficial al cierre de esta edición mostraba que los electores habían rechazado las condiciones impuestas por los acreedores para desembolsar un nuevo paquete de ayuda financiera, es un país destrozado tanto en lo social como en lo económico. La ruptura ha contribuido al ascenso de Alexis Tsipras, líder del partido de izquierda radical Syriza, al cargo de primer ministro. También ha potenciado lo que parece ser un triunfo del “No” más amplio del previsto.

Más allá de si Grecia sigue o deja la zona euro, la devastación económica significa que los griegos tienen un arduo camino por delante.

Su sistema bancario podría ser el primer paciente a tratar y un vistazo al mercado hipotecario muestra los motivos. Cuando ingresó al euro en 2001, Grecia tenía una cantidad relativamente pequeña de préstamos de consumo: sus bancos habían extendido 24.000 millones de euros en créditos a hogares para fines de ese año. Para fines de 2009, justo antes de que explotara la crisis de la deuda, la cifra se había cuadriplicado a 99.000 millones de euros.

Grecia tiene altas tasas de propiedad de viviendas, que los bancos del país han financiado con créditos hipotecarios. Eso se ha vuelto un problema. El deterioro de la economía ha llevado a muchos miembros de la clase media a descender a la clase media baja y a muchas personas de la clase trabajadora a la pobreza. La morosidad en los pagos de estos préstamos se ha disparado.

Los cuatro grandes bancos griegos reportaron en el primer trimestre que entre 32% y 39% de sus carteras en Grecia registraban incumplimientos y el ritmo de la morosidad parece haber aumentado marcadamente este año. El Banco Nacional de Grecia, el mayor prestamista del país, reportó que 154.000 millones de euros en hipotecas griegas estaban retrasadas en los pagos por 90 días o más en el cuarto trimestre del año pasado. Durante los primeros tres meses de este año, la cifra saltó a más de 280.000 millones de euros.

“Debido a todas las medidas que eligió tomar el gobierno, no hay más dinero”, dice Joanna Stentoumi, una abogada que asesora a personas de escasos recursos y ayuda a Papalevizopoulou y su marido. Quieren presentar los papeles para que la justicia alivie su deuda.

Bajo una ley de 2010 que incorporó una especie de proceso de bancarrota personal, los jueces pueden suspender o reducir los pagos y, en última instancia, reestructurar la mayoría de las deudas. No obstante, los tribunales están tan llenos de este tipo de casos que muchos tendrán que esperar años antes de una sentencia. Maria Saridaki, una abogada de Atenas que maneja casos de deuda, dice que los solicitantes pagan una fracción de su deuda todos los meses mientras esperan una audiencia. El mínimo es de 40 euros al mes. Uno de sus clientes, que está pagando esa suma, tiene una citación en la corte para 2024, señala.

También hay una moratoria sobre ejecuciones hipotecarias de residencias primarias, aunque algunas viviendas e instalaciones de pequeñas empresas no están cubiertas. Además, los bancos modifican voluntariamente muchos préstamos, reduciendo los pagos, pero acumulando los intereses al final.

En el distrito de Ilion, en el norte de Atenas, un grupo de residentes se reúne todos los miércoles a las 4:00 p.m. en la corte civil local, la hora en que se supone se realizan las subastas de propiedades embargadas e impiden el ingreso de los abogados, dice Fotini Kokoni, una organizadora del grupo. Describe la iniciativa como un “movimiento social”.

“Había que elegir entre pagar los préstamos o alimentarnos a nosotros y a nuestros hijos, y optamos por lo segundo”, dijo.

Los bancos griegos están cerrados desde hace una semana y se les está agotando el efectivo. No se sabe cuándo volverán a abrir sus puertas. Cuando lo hagan, tendrán una tarea gigantesca. La marea de incumplimientos, tribunales atestados y la imposibilidad de ejecutar hipotecas han dejado al sistema en una especie de animación suspendida, con pocas opciones buenas. “La gente no puede comprar nada”, dice Stentoumi, la abogada. Reducir el valor contable de las hipotecas podría dejar a las entidades en bancarrota en momentos en que no hay perspectivas de ayuda gubernamental.

Lo que ocurra ahora es incierto, pero los problemas económicos animaron a los votantes. “El 30% de la gente está perdida. No pueden darles de comer a sus hijos. No pueden ir al médico. No hay estructura social en este momento”, dijo Stentoumi antes del referendo.

Papalevizopoulou, de 33 años, tuvo un hijo en 2008. Nació con un defecto que hacía que el líquido se acumulara en su cerebro. Su esposo había heredado el departamento, pero consiguieron una hipoteca para pagar el tratamiento de su hijo y traerlo a casa. Papalevizopoulou detalla los gastos: 24.000 euros por un ventilador, miles de euros por los tanques de oxígeno, un porcentaje muy bajo de los cuales eran cubiertos por el seguro. Su hijo, Panagiotis, falleció en 2011.

El crédito hipotecario era de 337 euros al mes. Lograron que el banco lo redujera a menos de la mitad, pero no fue suficiente. “Pagábamos cuando podíamos”, explica Papalevizopoulou. Las cuentas se acumulaban. Los ingresos proveniente del taxi de su marido cayeron. Paga 52 euros al día por alquilar el vehículo, 10 euros por el seguro, otros 10 euros en impuestos y 25 euros en gasolina, cuenta. Algunos días sus ganancias ascienden a apenas “cinco, tres o seis euros”.

La mujer solicitó una subvención estatal de 500 euros al año para personas de bajos ingresos y la consiguió el año pasado. Hace una semana se enteró de que la suma de este año no se pagará. / Por Charles Forelle, publicado en The Wall Street Journal. Apostolis Fotiadis contribuyó a este artículo..--

miércoles, 5 de marzo de 2014

Las familias de trabajadores en Santiago del Estero deben en promedio 3,1 salarios

Así lo señala una nota de iProfesional en base a un informe de la consultora Noanomics, sobre un stock nominal de préstamos unos $168.000 millones. La información indica que:
"CABA encabeza la lista con una deuda media de $33.000. Siguen La Pampa ($27.000) y Tierra del Fuego ($26.000). Luego, Chubut, Formosa y Salta, que superan la media nacional con $25.000 a $21.000 per cápita. Las familias menos endeudadas son las que viven en Catamarca ($8.259) y San Juan ($9.126). 
En términos relativos, la deuda promedio de un empleado formal pasó de 1,8 salarios brutos en el tercer trimestre de 2003 a 2,3 para el mismo período de 2013 (0,6 salarios). En Misiones, Buenos Aires, Salta, Jujuy y Santiago del Estero fue donde más creció la deuda (1 salario completo). En cambio, las familias de San Juan y Mendoza redujeron sus compromisos en 0,5 y 1,3 salarios, respectivamente. 
Como resultado, CABA presenta el mayor endeudamiento relativo (3,4 salarios por trabajador formal), junto con Santiago del Estero (3,1), Salta (2,8) y Misiones (2,7). Siguen por encima del promedio Tucumán, Formosa y Chaco (2,5). La menor incidencia se registra en San Juan, Catamarca y Río Negro, con deudas que entre 1,1 y 1,2 salarios per cápita".
 La nota también informa que desde la consultora Noanomics se ha indicado que "“al margen de que el peso del endeudamiento sobre el ingreso disponible disminuirá en términos reales por efecto de la inflación, serán las familias de las provincias más endeudadas las que mayor porcentaje de sus ingresos deberán destinar para el repago de sus créditos, disminuyendo por ende la porción destinada a otros fines como el consumo”".

Post relacionados:
  1. El endeudamiento de empleados en relación de dependencia ascendió un 32% en la última década. 07/03/2014.

martes, 26 de julio de 2011

La fiebre del plástico

Las urnas no detienen la fiebre del plástico: hay 3,6 millones de nuevas tarjetas y los expertos revelan si ya se llegó al límite de endeudamiento.- "Las familias siguen de shopping y la cercanía de las elecciones no frenan este auge. La deuda con bancos ya perforó el techo de los $33.000 millones y la búsqueda de la gratificación inmediata se comió al largo plazo. ¿Hay techo? Quiénes son los "dueños" del financiamiento de los argentinos". de iProfesional.com - Finanzas.

Los súper profundizan la estrategia de cortar beneficios para usuarios de tarjetas.- "Las grandes cadenas están implementando nuevas modificaciones en sus políticas de promociones, que rápidamente se van poniendo más estrictas". de iProfesional.com - Finanzas.

Post relacionado: