sábado, 24 de octubre de 2026

Escalada financiera II: causas detrás del fuerte repunte del riesgo país en Argentina

Por qué el Riesgo País de Argentina subió más

El punto de interés es que en el resto de los países, sujetos a las mismas contingencias que Argentina, la suba del riesgo país fue menor. Aquí una explicación para avanzar en el entendimiento de nuestra situación.

Riesgo Pais Comparativa
Imagen generada con Gemenin AI


Si bien el contexto internacional (como la subida de tasas de los bonos del Tesoro de EE. UU. y la volatilidad en los mercados globales) afecta a todos los países emergentes por igual, la reacción en la Argentina suele ser significativamente más pronunciada que en el resto de la región (por ejemplo, países como Chile, Perú o Uruguay, cuyos indicadores son considerablemente más bajos).

Esta disparidad se debe a factores específicos y estructurales de la economía e historia argentina, conocidos en finanzas como factores idiosincráticos:

1. Historial crediticio y "reputación" de pagos

  • El factor antecedente: A diferencia de la mayoría de los países latinoamericanos, que han mantenido un historial de cumplimiento regular de sus deudas soberanas durante las últimas décadas, la Argentina arrastra múltiples reestructuraciones de deuda y cesaciones de pagos (defaults) a lo largo de su historia moderna.
  • Sensibilidad del inversor: Ante un mismo shock internacional (como un aumento en la aversión global al riesgo), los grandes fondos de inversión perciben que los títulos argentinos poseen una probabilidad estadística de impago históricamente mayor, por lo que exigen una sobretasa (spread) muy superior para mantenerlos en cartera.


2. Mayor volatilidad y escasez de profundidad en el mercado local

  • Menor colchón financiero doméstico: En economías con mercados de capitales locales más desarrollados y estables, los inversores residentes actúan como un amortiguador que absorbe las ventas de los fondos extranjeros.
  • Dependencia externa: En la Argentina, la participación de inversores locales en los bonos globales soberanos ha sufrido mermas importantes, dejando a los títulos fuertemente expuestos a los movimientos de capitales internacionales. Con un mercado de menor liquidez, cualquier orden de venta de los fondos externos genera un impacto desproporcionado en los precios y dispara el indicador de riesgo.

viernes, 23 de octubre de 2026

A pesar de El Niño, incrementaron las proyecciones de soja y maíz en Argentina

Estiman que la Argentina es el único productor agrícola del mundo que mejoraría su cosecha pese a El Niño

Las lluvias incrementaron las proyecciones de soja y maíz en el país, mientras que Brasil y otros grandes productores enfrentan riesgos de pérdidas por el fenómeno climático, según un informe de S&P Global
Publicado por Infobae

Visto en Infobae
La Argentina aparece como la excepción entre los principales productores agrícolas globales expuestos a El Niño. Mientras las condiciones climáticas amenazan con reducir los volúmenes de las cosechas en distintas regiones del mundo, las lluvias superiores a lo normal mejoraron las perspectivas locales de soja y permitieron elevar las estimaciones de producción.

Según un informe de S&P Global, en el caso de la soja, la proyección para Argentina aumentó en 4 millones de toneladas, hasta alcanzar los 55 millones de toneladas. Esta mejora contrasta con el panorama de Brasil, donde las estimaciones ya se redujeron en 6 millones de toneladas, hasta los 177 millones. Sin embargo, el deterioro podría ser mayor: un modelo que contempla la intensidad de El Niño y la menor aplicación de fertilizantes fosfatados estima una producción de 168 millones de toneladas.

La mejora argentina, de todos modos, no alcanzaría para compensar por completo las posibles pérdidas brasileñas. El modelo utilizado por S&P Global calcula una probabilidad del 65% de que la cosecha de soja de Brasil se ubique entre 160 y 170 millones de toneladas, un rango inferior a la previsión oficial y que podría alterar el equilibrio de la oferta regional.

El panorama también resulta favorable para el maíz argentino...


___________________
NOTA: Las cookies de este sitio se usan para personalizar el contenido y los anuncios, para ofrecer funciones de medios sociales y para analizar el tráfico. Además, compartimos información sobre el uso que haga del sitio web con nuestros partners de medios sociales, de publicidad y de análisis web. Ver detalles.
IMPORTANTE: Todas las publicaciones son sin fines comerciales ni económicos. Todos los textos de mi autoría tienen ©todos los derechos reservados. Los contenidos en los link (vínculos) de las notas replicadas (reproducidas) y/o citadas son de exclusiva responsabilidad de sus autores. Éste blog ni su autor tienen responsabilidad alguna por contenidos ajenos.

Escalada financiera: causas detrás del fuerte repunte del riesgo país en Argentina

Los mercados financieros argentinos atraviesan una etapa de marcada volatilidad. El indicador de riesgo país, elaborado por el JP Morgan, ha experimentado un fuerte repunte que lo posiciona en la zona de los 718 puntos básicos, tras registrar una suba diaria del 1,8%. Este incremento profundiza una tendencia alcista que acumula un avance cercano al 18% en el mes y roza el 25% de aumento en lo que va del corriente año, alejándose considerablemente de los mínimos registrados a mediados de julio (cuando perforó la zona de los 400 puntos).

Riesgo País
Imagen generada con Gemenin AI

Este comportamiento responde a una combinación compleja de factores internacionales y dinámicas propias del mercado local, los cuales han presionado a la baja los bonos soberanos en dólares (como los títulos Globales y Bonares) e incrementado la exigencia de los inversores.

1. Factores Internacionales y Contexto Global
  • Ajuste en los mercados externos y tasas de referencia: El clima financiero global se ha tornado adverso para los activos emergentes. El incremento de las tasas de los bonos del Tesoro de los Estados Unidos y la cautela generalizada en Wall Street ante la volatilidad de activos tecnológicos han reconfigurado las carteras de los grandes fondos internacionales.
  • Rotación de portafolios y cierre de ejercicio: Muchos fondos de inversión extranjeros ubicados en Estados Unidos y Europa reorganizan sus carteras de cara al cierre de sus ejercicios anuales, reduciendo su exposición a mercados considerados de mayor riesgo y limitando el apetito por nuevos títulos emergentes.
  • Competencia regional por capitales: Países vecinos como Brasil han captado una parte significativa de la atención de los inversores especializados en América Latina debido a sus propios procesos políticos y económicos, restando flujo fresco de capitales hacia los activos argentinos.

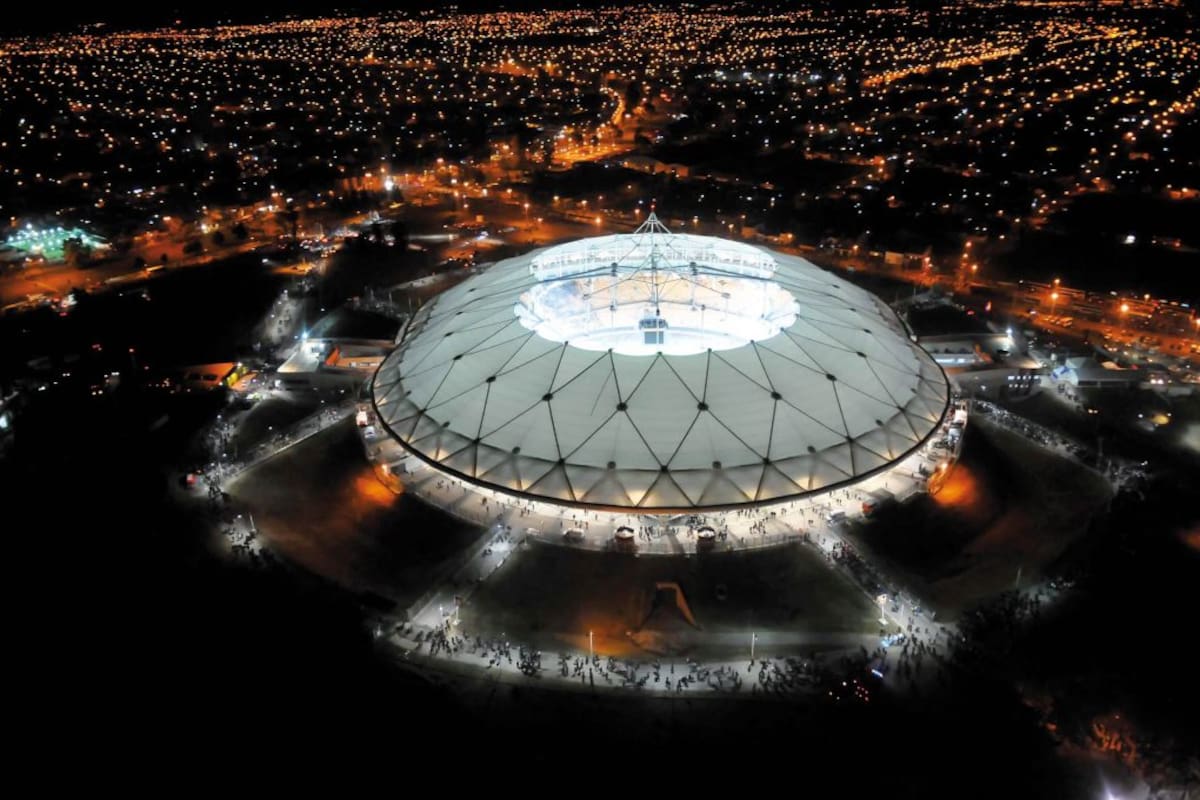
Estadio Único Diego Armando Maradona será sede de la Copa del Mundo 2030

El Estadio Único de La Plata apunta a ser sede de la Copa del Mundo 2030

La FIFA ya inspeccionó la cancha en 2023 y las autoridades locales exponen los avances de los trabajos
Publicado por La Nación

Visto en La Nación
El Estadio Único de La Plata apunta a ser una sede de la Copa del Mundo 2030, reabriendo una disputa sobre dónde se concretará el primer partido en suelo argentino dentro del certamen internacional que se hará en cuatro años. El fuerte anuncio volvió a encender el debate en la cuenta regresiva del certamen que la Argentina recibirá de este lado del mundo junto a Uruguay y Paraguay.

Aunque la FIFA había ratificado inicialmente al estadio Monumental de River y Rosario Central impulsó de manera reciente la postulación del Gigante de Arroyito, las autoridades platenses reafirman la candidatura de la cancha que lleva el nombre de Diego Armando Maradona para albergar el rodaje inicial del torneo.

El intendente de La Plata, Julio Alak, dio a conocer el avance de los trabajos de remodelación del estadio en compañía del director de la obra, Fernando Islas Casares, quien aseveró de forma contundente que la estructura estará dentro de las sedes oficiales de la próxima cita mundialista. “Este estadio va a ser sede del Mundial 2030”, sostuvieron...


Opinión personal: Absolutamente consciente que afirmar con total seguridad que el Estadio Único Diego Armando Maradona (de La Plata) es, indiscutiblemente, el segundo mejor estadio de Argentina detrás del Monumental de River genera debate, ya que la respuesta depende de qué aspectos se prioricen (la infraestructura moderna y tecnológica frente a la mística, la historia o la capacidad pura). Pero para mi lo es. 

El Único de La Plata apunta firmemente a posicionarse como uno de los escenarios de élite del país —impulsado por un plan integral de remodelación y modernización en acuerdo con la AFA para perfilarse de cara a la Copa del Mundo 2030—, convive con otros colosos del fútbol argentino que compiten fuertemente por ese lugar.

Factores a favor del Estadio Único de La Plata

jueves, 22 de octubre de 2026

Alerta Crítica en Ciberseguridad por vulnerabilidades en PHP

Detectan Dos Vulnerabilidades Críticas de Ejecución Remota de Código en PHP (CVE-2026-109618 y CVE-2026-109619)

Visto en BBC
El panorama de la ciberseguridad mundial enfrenta una alerta masiva tras la revelación de dos vulnerabilidades críticas en el núcleo de PHP, uno de los lenguajes de programación más utilizados del mundo para el desarrollo web y de aplicaciones. El FBI lo ha informado en su cuenta de X, organismos internacionales de seguridad y agencias de inteligencia, incluyendo alertas difundidas en canales oficiales, han urgido a administradores de sistemas y desarrolladores a tomar medidas inmediatas debido al altísimo riesgo de ataques informáticos a gran escala.

Los fallos, identificados bajo las claves CVE-2026-109618 y CVE-2026-109619, permiten la ejecución remota de código (RCE) sin necesidad de autenticación, lo que pone en peligro a millones de sitios web, servidores y plataformas corporativas que dependen de esta infraestructura.


Análisis Técnico de los Fallos

Ambas vulnerabilidades residen en el núcleo (core) de PHP y han sido calificadas con una puntuación de gravedad CVSS de 9.2 (nivel crítico) (CERT-EU):

miércoles, 21 de octubre de 2026

El papa León XIV no necesitará tratamiento adicional contra el cáncer de pulmón

El papa León XIV no necesitará tratamiento adicional tras la operación para extirparle un adenocarcinoma del pulmón

El médico personal del pontífice, Luigi Carbone, y el jefe del equipo quirúrgico, Stefano Margaritora, precisaron que las pruebas confirmaron que se trataba de un adenocarcinoma de pulmón y que la enfermedad se encontraba “localizada”
Publicado por Infobae

Visto en Infobae
El papa León XIV no necesitará tratamiento adicional contra el cáncer de pulmón que motivó su operación del 13 de octubre, después de que los análisis posteriores confirmaran que la enfermedad estaba localizada, informó el Vaticano este miércoles.

El resultado médico mantiene abierta la posibilidad de que el pontífice, de 71 años, realice su viaje previsto a Uruguay, Argentina y Perú entre el 6 y el 17 de noviembre, aunque la Santa Sede evalúa el ritmo de una agenda que contempla vuelos, misas y actos a gran altura.

Los exámenes histológicos y de biología molecular del tejido extraído confirmaron que León XIV tenía un adenocarcinoma de pulmón, el tipo más frecuente de esta enfermedad, según el comunicado firmado por su médico personal, Luigi Carbone, y el cirujano Stefano Margaritora...


___________________
NOTA: Las cookies de este sitio se usan para personalizar el contenido y los anuncios, para ofrecer funciones de medios sociales y para analizar el tráfico. Además, compartimos información sobre el uso que haga del sitio web con nuestros partners de medios sociales, de publicidad y de análisis web. Ver detalles.
IMPORTANTE: Todas las publicaciones son sin fines comerciales ni económicos. Todos los textos de mi autoría tienen ©todos los derechos reservados. Los contenidos en los link (vínculos) de las notas replicadas (reproducidas) y/o citadas son de exclusiva responsabilidad de sus autores. Éste blog ni su autor tienen responsabilidad alguna por contenidos ajenos.

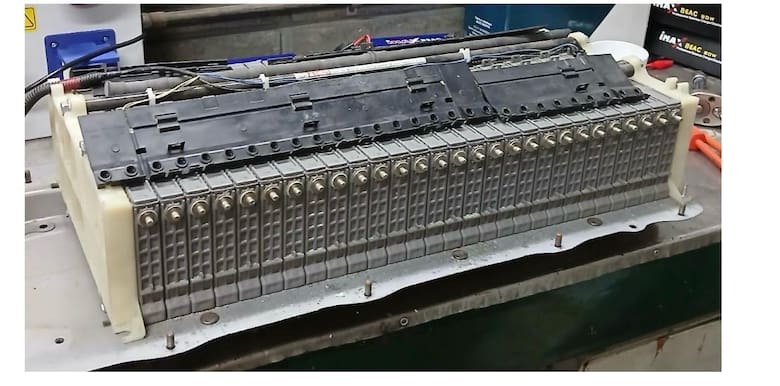
Toyota y Veolia en Argentina, buscan recuperar baterías usadas y extender su vida útil

Expertos explican qué pasa con las baterías de los autos híbridos y eléctricos cuando dejan de servir

El crecimiento de los vehículos electrificados plantea un nuevo desafío para la industria automotriz; Toyota y Veolia desarrollaron en la Argentina un prototipo que busca recuperar baterías usadas y extender su vida útil
Publicado por La Nación

Visto en La Nación
En un mercado automotor que acumula nueve meses de caída en las ventas, los vehículos híbridos y eléctricos avanzan a contramano del resto de los 0km. En lo que va de 2026, sus patentamientos prácticamente se cuadruplicaron y la llegada de nuevos fabricantes, principalmente chinos, aceleró la incorporación de estas tecnologías a la oferta local.

Entre enero y septiembre se patentaron 66.162 vehículos híbridos y eléctricos, un 266,8% más que en el mismo período de 2025, según el último informe de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA). De ese total, 60.129 unidades correspondieron a modelos híbridos, con un crecimiento del 246,6%, mientras que los eléctricos puros llegaron a 6033 patentamientos, un 776,9% más que un año atrás. Cabe aclarar que estos últimos comienzan de una base muy baja.

La expansión resulta todavía más significativa si se tiene en cuenta que el mercado general de vehículos 0km cayó un 13% en el mismo período. De hecho, en septiembre, casi uno de cada cinco automóviles y comerciales livianos patentados contó con algún tipo de electrificación, una proporción considerablemente superior al 6,3% registrado un año antes...


___________________
NOTA: Las cookies de este sitio se usan para personalizar el contenido y los anuncios, para ofrecer funciones de medios sociales y para analizar el tráfico. Además, compartimos información sobre el uso que haga del sitio web con nuestros partners de medios sociales, de publicidad y de análisis web. Ver detalles.
IMPORTANTE: Todas las publicaciones son sin fines comerciales ni económicos. Todos los textos de mi autoría tienen ©todos los derechos reservados. Los contenidos en los link (vínculos) de las notas replicadas (reproducidas) y/o citadas son de exclusiva responsabilidad de sus autores. Éste blog ni su autor tienen responsabilidad alguna por contenidos ajenos.