Siempre he escuchado que la base del negocio bancario está en la confianza del cliente en la entidad.
Y es totalmente cierto. A diferencia de las empresas de comercio o manufactura, cuyo valor radica en la producción y el intercambio de bienes tangibles, el negocio bancario es, en su esencia más pura, un negocio de intermediación basado en la promesa y el tiempo, donde la confianza del cliente lo es todo.
 |
| Visto en Infobae |
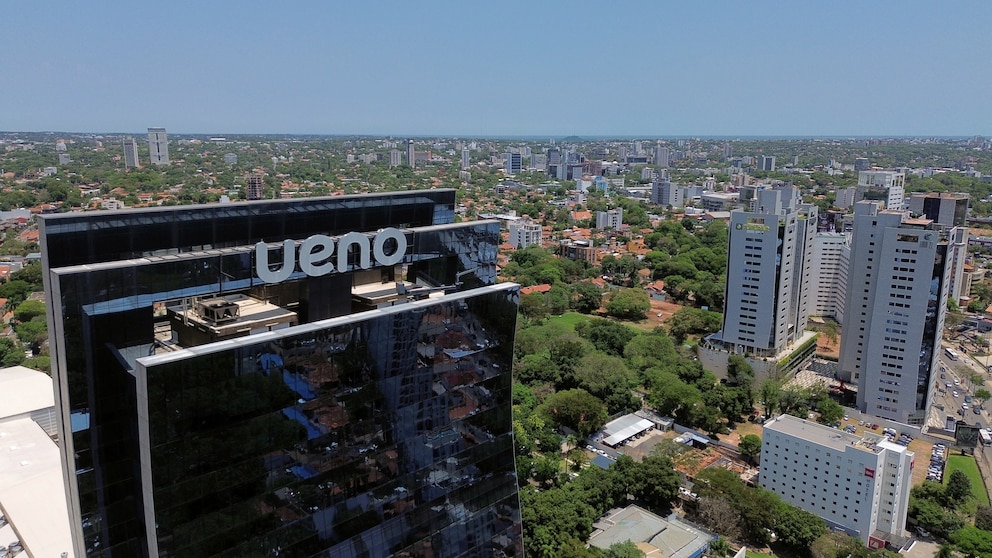
Para tener en cuenta, tras fusionarse por absorción con Visión Banco, ueno bank S.A. pasó a ser el banco con la mayor cartera de clientes del país. A junio de 2026 reportaba 2,94 millones de clientes, equivalentes a cerca del 63% de la población adulta, y era uno de los cuatro bancos sistémicos del país.
La entidad también administraba fondos públicos. Según Última Hora y otros medios, a fines de agosto de 2026 custodiaba unos 4,8 billones de guaraníes (alrededor de 850 millones de dólares) de dinero estatal, solo por detrás del Banco Nacional de Fomento. ABC Color informó en 2024 que el banco estaba vinculado a ueno Holding, de la cual Santiago Peña es accionista. En los meses previos, la entidad estuvo bajo escrutinio. Bloomberg informó que sus bonos cotizaban por debajo de los 90 centavos en medio de la vigilancia regulatoria y que el banco preparaba medidas para reforzar su capital. ABC Color publicó que los fondos estatales y del IPS en la entidad superaban su patrimonio efectivo.
A continuación, se detalla cómo se produjo el colapso, el papel del Banco Central del Paraguay (BCP) y las complejas esquirlas políticas que salpican al gobierno de Santiago Peña.
1. ¿Cómo se llegó a producir el problema en ueno bank?
ueno bank se había posicionado agresivamente como un emblema de la modernización digital, la inclusión financiera acelerada y la banca de nueva generación en Paraguay, logrando amasar una base masiva de clientes (millones de usuarios). Sin embargo, detrás de esa fachada de innovación tecnológica operaban graves fallas estructurales y de gobernanza:
- Préstamos a empresas vinculadas: Las investigaciones y las auditorías de la Superintendencia de Bancos destaparon que la entidad otorgó créditos millonarios a empresas vinculadas de manera indirecta u oculta a su propio grupo controlador (el Grupo Vázquez), utilizando estructuras documentales opacas para eludir las normativas de control de riesgos y límites de endeudamiento cruzado.
- Deterioro de la solvencia y la liquidez: A raíz de estas malas prácticas crediticias, las carteras sufrieron un deterioro severo. El índice de solvencia de la entidad se desplomó por debajo del 50% del mínimo legal requerido, lo que obligó al BCP a decretar su estado de inviabilidad a corto plazo.
- Exposición masiva de fondos públicos: Lo que agravó drásticamente la crisis a nivel sistémico y social fue que ueno bank se había convertido en el destino de enormes depósitos del Estado. Se estima que unos 380 millones de dólares de recursos públicos —pertenecientes al Instituto de Previsión Social (IPS), incluyendo los fondos de jubilación de decenas de miles de retirados, además de dinero de la ANDE e Itaipú— quedaron atrapados y congelados de la noche a la mañana.
2. ¿Actuó correctamente el Banco Central del Paraguay (BCP)?
La actuación del BCP ha estado envuelta en un fuerte manto de sospecha y críticas divididas:
- El dilema de la oportunidad (¿Tardanza o prudencia?): Las autoridades del BCP (encabezadas por su presidente, Carlos Carvallo) argumentaron que las alertas técnicas comenzaron a detectarse meses antes (en junio), pero que decidieron mantener un manejo reservado para evitar un pánico bancario o una corrida que terminara de desangrar a la entidad de forma descontrolada.
- La crítica por la opacidad: Sectores de la oposición y especialistas sostienen que el BCP actuó tarde o intentó contener políticamente una situación insostenible debido al perfil de la entidad. La decisión de intervenir y dictar el "proceso de resolución" (con el consiguiente congelamiento de activos, pasivos y cuentas de más de 3 millones de clientes) desató protestas sociales y dejó en evidencia que las señales de alarma venían siendo minimizadas.
- La renuncia y el daño reputacional: Para intentar blindar de independencia institucional al BCP, su titular Carlos Carvallo presentó su renuncia (aunque quedó de forma transitoria para conducir el proceso de resolución), reconociendo que el organismo necesitaba mitigar los cuestionamientos sobre su propia imparcialidad.
3. Las implicancias políticas y las sospechas sobre el Gobierno de Paraguay
El impacto del caso ueno bank traspasó la órbita estrictamente financiera y se convirtió en una crisis política de proporciones mayores para el gobierno del presidente Santiago Peña:
- Los vínculos empresariales e históricos: El nudo central de las sospechas recae en la cercanía histórica entre el mandatario y el Grupo Vázquez (controlador del banco). Aunque desde el entorno presidencial se ha aclarado que Peña desvinculó sus nexos empresariales antes de asumir y que no era accionista directo de la institución, la oposición política y diversos sectores ciudadanos apuntan a que ueno bank creció y captó millonarios fondos estatales al calor de prebendas y afinidades políticas con el oficialismo colorado.
- El fantasma del conflicto de intereses: El propio Carlos Carvallo (el renunciante jefe del BCP) había ocupado cargos directivos vinculados al entorno de ueno en el pasado, lo que desde el inicio de su gestión generó advertencias sobre un clarísimo conflicto de intereses en la supervisión del sistema.
- Sacudón electoral y pedidos de juicio político: Las repercusiones políticas no tardaron en golpear la estructura del oficialismo. Por ejemplo, el vicepresidente Pedro Alliana debió suspender su precandidatura presidencial de cara a 2028 dentro del Partido Colorado para abocarse a apagar el incendio político. En paralelo, sectores de la oposición y organizaciones de jubilados (cuyos fondos de salud y pensiones quedaron bloqueados en el IPS) comenzaron a exigir responsabilidades políticas directas, incluyendo pedidos de juicio político contra el presidente Peña.
El caso expone de la manera más cruda los riesgos de mezclar la expansión financiera digital acelerada con la concentración de poder político y el manejo discrecional de los fondos de la seguridad social.
El tema clave, la confianza
Una inquietud clave en éste asunto es, si se considera que este tipo de crisis institucionales destruye definitivamente la confianza de los ciudadanos en la digitalización financiera, o ¿actúa como una "limpieza forzosa" necesaria para depurar el sistema de prácticas corruptas?
La respuesta más acertada es que ocurren ambas en paralelo, pero en horizontes temporales distintos. En el corto plazo produce una ruptura destructiva del crédito social, mientras que a medio y largo plazo puede convertirse en una "limpieza forzosa", siempre y cuando las instituciones aprendan, reaccionen adecuadamente y no accione la corrupción.
1. El impacto inmediato: Destrucción de la confianza del ciudadano común
A corto plazo, la respuesta del usuario promedio no es analítica ni institucional, sino emocional e intuitiva:
- Regresión conductual ("Vuelvo al efectivo"): Cuando las plataformas digitales fallan o se congelan de la noche a la mañana —como ocurrió con los millones de usuarios cuyos activos quedaron inmovilizados por la resolución de la entidad—, la promesa de la banca digital ("dinero fácil, disponible 24/7 y sin fricciones") se derrumba. La gente vuelve a refugiarse en el dinero físico o en los bancos tradicionales de larga trayectoria ("demasiado grandes para caer"), percibiendo que lo digital era una ilusión abstracta.
- Profundización del pánico por desinformación: En la era digital, la pérdida de confianza se propaga a velocidad viral. Una crisis en una entidad digital salpica injustamente a otras fintech o bancos 100% digitales que operan con solvencia y ética, creando un estigma generalizado sobre la "banca de aplicación".
- Sensación de indefensión frente al poder político: Si el ciudadano percibe que el banco creció impulsado por la connivencia con el poder político o el desvío de fondos públicos (como las pensiones o recursos de empresas estatales), la desconfianza deja de ser un asunto puramente financiero y se transforma en un desencanto institucional profundo hacia el Estado y sus organismos de control.
2. El impacto a largo plazo: La "limpieza forzosa" y la maduración del sistema
Históricamente, los sistemas financieros no han evolucionado por iniciativa propia o por mera autorregulación; lo han hecho a través de la cicatriz de sus peores crisis.
Si este tipo de escándalos se gestiona adecuadamente en el terreno legal e institucional, actúa como una purga sistémica necesaria:
- Sinceramiento de la "banca basura" y los falsos unicornios: Permite desmantelar entidades que crecen de manera desproporcionada sustentadas en incentivos ficticios, créditos a empresas vinculadas o publicidad agresiva, en lugar de una verdadera solidez de su cartera de crédito.
- Fortalecimiento del marco regulatorio (El "Efecto Lección aprendida"): Obliga al regulador (en este caso el Banco Central) a cerrar vacíos legales, aumentar las exigencias sobre conflictos de interés de sus autoridades, limitar de manera estricta la concentración de depósitos del Estado en entidades de alto riesgo y reforzar las auditorías sobre transacciones cruzadas.
- Educación financiera de "golpe de realidad": El consumidor aprende, lamentablemente a la fuerza, a no guiarse únicamente por interfaces llamativas o promociones agresivas. Comienza a fijarse en aspectos antes ignorados: si la entidad cuenta con la cobertura del Fondo de Garantía de Depósitos, cuál es su nivel de solvencia o qué respaldo regulatorio real posee.
¿De qué depende el resultado final?
Que una crisis institucional se quede solo en un trauma destructivo o se convierta en una depuración saludable depende de la calidad de la respuesta institucional:
- Si hay impunidad y opacidad: Si las investigaciones penales contra los directivos quedan en la nada, el Fondo de Garantía no responde rápidamente a los pequeños ahorristas o la política tapa los conflictos de interés, la confianza en el sistema bancario digital se destruye durante años.
- Si hay rendición de cuentas y resarcimiento: Si la justicia actúa sin mirar nombres políticos, los depósitos garantizados se devuelven en los plazos legales y se aplican reformas de control severas, el sistema financiero digital saldrá golpeado pero fortalecido y con bases mucho más realistas y sanas.
Conclusión
Para cerrar una reflexión, es imperativo mirar el rostro humano detrás de las cifras macroeconómicas. El escándalo de ueno bank no es simplemente una crisis de balances o un juego de poder político: es una tragedia social que ha dejado atrapados los ahorros y el sustento de casi tres millones de personas, en su inmensa mayoría trabajadores, cuentapropistas y jubilados de bajos ingresos.
Que esta población vulnerable —precisamente la que más necesita de cada moneda ganada con esfuerzo— dependa hoy de la burocracia y la lentitud del Estado para recuperar lo que es suyo, pone al descubierto la absoluta quiebra de los resguardos institucionales. La falta de controles previos, la complacencia del regulador y la connivencia de las estructuras públicas permitieron que el riesgo fuera transferido de manera despiadada a los hombros de quienes menos tienen y menos capacidad de defensa poseen.
Hacer justicia con esta gente no significa solo un rescate financiero o un trámite administrativo; exige rendición de cuentas real, sanciones ejemplares y una depuración profunda que garantice que el sistema financiero proteja a los ciudadanos y no se convierta en el botín de la impunidad.-
Jorge S King ©2026
Todos los Derechos Reservados
Notas relacionadas:
- Qué pasó en Paraguay con la intervención del Ueno Bank: ¿Es un corralito?. "La crisis de Ueno Bank provocó la detención de ocho ejecutivos y la renuncia del titular del Banco Central; hay preocupación por los depósitos de los ahorristas y fondos jubilatorios por US$380 millones". La Nación. 04/11/2026.
- Paraguay: qué pasará con los ahorros de 3 millones del banco que cerró y cómo impactará en el gobierno de Peña. "Un grupo de ahorristas se congregó en los alrededores del Congreso, en Asunción, en una vigilia de protesta para exigir la devolución de sus fondos. También reclaman un juicio político contra el presidente Santiago Peña. quien fue accionista hasta hace un año y medio del holding propietario de la entidad financiera". Clarín. 04/11/2026.
- Caso Ueno: imputan a exdirectivos por supuesta lesión de confianza y otros delitos. "La Fiscalía imputó a Miguel Vázquez y otras 26 personas más vinculadas a Ueno Bank y otras empresas del grupo, por lesión de confianza y otros ilícitos. Los investigadores solicitaron prisión preventiva para el principal sospechoso y el arresto domiciliario y uso de tobilleras electrónicas para los demás". ABC Color. 04/11/2026.
- Santiago Peña anunció cambios en el Banco Central y una ley de emergencia para devolver los ahorros del Ueno Bank. "El mandatario paraguayo prometió pagos a los depositantes desde esta semana y advirtió que los responsables del colapso bancario ya responden ante la justicia". Infobae. 04/11/206.
Post relacionados:
___________________
NOTA: Las cookies de este sitio se usan para personalizar el contenido y los anuncios, para ofrecer funciones de medios sociales y para analizar el tráfico. Además, compartimos información sobre el uso que haga del sitio web con nuestros partners de medios sociales, de publicidad y de análisis web. Ver detalles.
IMPORTANTE: Todas las publicaciones son sin fines comerciales ni económicos. Todos los textos de mi autoría tienen ©todos los derechos reservados.
Los contenidos en los link (vínculos) de las notas replicadas (reproducidas) y/o citadas son de exclusiva responsabilidad de sus autores. Éste blog ni su autor tienen responsabilidad alguna por contenidos ajenos.
No hay comentarios.:
Publicar un comentario